Em alguns casos, o plano de saúde falso coletivo descreve um contrato empresarial que atende, na prática, apenas uma família. O plano de saúde falso coletivo não fica irregular automaticamente por ter poucos beneficiários ou incluir parentes. A análise depende dos documentos, dos vínculos e das regras aplicáveis.
Para famílias preocupadas com aumentos expressivos, entender o plano de saúde falso coletivo ajuda a identificar quais informações pedir antes de tomar decisões.
- O plano de saúde falso coletivo é uma expressão usada em discussões sobre a natureza real do contrato, não uma classificação automática.
- Contratos coletivos também seguem regras da Agência Nacional de Saúde Suplementar, a ANS.
- Reajuste anual, reajuste por faixa etária e argumentos de sinistralidade exigem análises diferentes.
- Guarde os documentos e não interrompa pagamentos por conta própria.
O que é plano de saúde falso coletivo?
A expressão plano de saúde falso coletivo descreve uma discussão sobre contratos empresariais que podem funcionar, na prática, como contratos familiares. O plano de saúde falso coletivo não constitui uma categoria legal automática nem prova fraude por si só.
Chamar um contrato de plano de saúde falso coletivo exige avaliar sua formação e funcionamento. O CNPJ, a relação entre a empresa contratante e os beneficiários, a proposta e as condições de reajuste podem ser relevantes.
Para discutir plano de saúde falso coletivo, a família precisa reunir fatos concretos. A quantidade reduzida de beneficiários ou a presença exclusiva de parentes, isoladamente, não comprova irregularidade. Outros elementos podem justificar uma análise jurídica individualizada.
Como diferenciar as modalidades de contratação
A modalidade depende de quem contrata e do vínculo que permite incluir beneficiários. A suspeita de plano de saúde falso coletivo pode surgir quando a forma empresarial não parece corresponder à realidade da contratação.
Identificar plano de saúde falso coletivo exige comparar a proposta, o contrato e a situação dos beneficiários. Planos individuais ou familiares existem, embora a oferta varie entre operadoras e localidades.
Plano individual ou familiar
Nessa modalidade, uma pessoa física contrata diretamente com a operadora para si ou para familiares. A existência de um possível plano de saúde falso coletivo não elimina essa opção contratual nem significa que planos individuais deixaram de existir.
Esse tipo de contrato segue regras próprias para reajustes anuais. A ANS divulga um percentual máximo anual para os planos individuais ou familiares regulamentados, mas esse teto não se transfere automaticamente aos contratos coletivos.
Plano coletivo empresarial
A empresa contrata o plano para pessoas que mantêm vínculos admitidos pelas regras aplicáveis, como empregados e dependentes. O plano de saúde falso coletivo pode surgir como questionamento quando a contratação por CNPJ não demonstra relação empresarial compatível com a adesão.
Pequenas empresas e empresários individuais também podem contratar planos coletivos, desde que atendam às exigências regulatórias e documentais. Por isso, a existência de um CNPJ familiar não resolve, sozinha, a análise.
Plano coletivo por adesão
Essa modalidade atende pessoas vinculadas a uma entidade profissional, classista ou setorial, conforme os requisitos do contrato. A suspeita de plano de saúde falso coletivo não se confunde com a contratação por adesão, que exige vínculo com a entidade legitimada.
Verifique quem figura como contratante, qual entidade participa e quais documentos comprovaram a elegibilidade. A comparação entre modalidades ajuda a entender o contexto, mas não substitui a leitura integral do contrato.
Quais sinais merecem atenção no contrato?
O plano de saúde falso coletivo merece análise quando documentos e funcionamento levantam dúvidas sobre a modalidade contratada. Nenhum sinal isolado permite concluir que a operadora ou o contratante agiu irregularmente.
Um plano de saúde falso coletivo não se confirma apenas porque o grupo é pequeno ou familiar. Observe, em conjunto, quem contratou, quais vínculos foram informados e como a operadora justificou os aumentos.
- O CNPJ aparece sem atividade empresarial compatível com a contratação.
- A proposta identifica beneficiários sem explicar a relação com a empresa.
- A operadora não esclarece a metodologia ou a base do reajuste.
- Os percentuais mudam sem comunicação suficientemente clara.
- O contrato ou a proposta divergem das condições apresentadas na venda.
Esses pontos indicam perguntas a esclarecer, não uma conclusão antecipada sobre o contrato.
CNPJ, vínculo empresarial e composição familiar
A análise de plano de saúde falso coletivo considera o CNPJ, a atividade empresarial e os vínculos declarados. Também importa saber quem intermediou a contratação e quais informações a operadora recebeu.
Ter parentes como beneficiários não torna o contrato irregular. Um grupo familiar pode integrar um contrato empresarial válido, conforme a elegibilidade e as circunstâncias. A quantidade de vidas, por si só, não define a natureza jurídica do plano.
Por isso, plano de saúde falso coletivo exige análise conjunta da proposta, do contrato, dos documentos societários e dos comprovantes dos beneficiários. Guarde também conversas e materiais comerciais que expliquem como ocorreu a adesão.
Como funcionam os reajustes dos planos coletivos?
O rótulo plano de saúde falso coletivo não determina, por si só, qual índice vale para o contrato. Planos coletivos também seguem regras da ANS sobre reajustes e transparência.
Um plano de saúde falso coletivo pode envolver aumentos anuais, mudanças de faixa etária ou justificativas ligadas à sinistralidade. Cada mecanismo tem fundamentos e critérios próprios, que o consumidor deve distinguir.
O teto anual divulgado para planos individuais não se aplica automaticamente aos coletivos. A modalidade, o tamanho do grupo, a cláusula contratual e as normas vigentes influenciam a análise.
Contratos com menos de 30 beneficiários
Para plano de saúde falso coletivo com menos de 30 beneficiários, a regra geral prevê o agrupamento de contratos coletivos da operadora para calcular um índice anual comum. A operadora divulga o percentual aplicável ao agrupamento.
Nos contratos coletivos com 30 ou mais beneficiários, a operadora e a pessoa jurídica contratante negociam o reajuste conforme as cláusulas e as regras aplicáveis. A ANS exige informações sobre a metodologia e a memória de cálculo. Consulte as orientações da ANS sobre reajustes para conhecer a regra geral e suas exceções.
A orientação da ANS prevê exceções ao agrupamento, incluindo contratos antigos não adaptados, planos exclusivamente odontológicos e contratos com formação de preço pós-estabelecido. Também menciona planos exclusivos para ex-empregados ou aposentados e certos contratos anteriores a 2013, conforme as condições indicadas pela agência.
Assim, o número de beneficiários não encerra a análise de plano de saúde falso coletivo. Confirme a regra aplicável à data, ao tipo de contrato e às características do grupo.
Reajuste anual e reajuste por faixa etária
Ao revisar plano de saúde falso coletivo, separe o reajuste anual da mudança por faixa etária. O reajuste anual atualiza a mensalidade conforme a regra aplicável à modalidade e ao contrato.
Mesmo quando existe suspeita de plano de saúde falso coletivo, o reajuste por faixa etária requer avaliação própria. A operadora deve observar o contrato e as normas vigentes para aplicar esse aumento.
Argumentos de sinistralidade também exigem contexto. A operadora não justifica qualquer percentual apenas usando esse nome: a memória de cálculo, a metodologia e a cláusula contratual ajudam a verificar a explicação.
Para distinguir aumentos legítimos de aumentos questionáveis, compare boletos, comunicados e percentuais. Uma análise de reajustes abusivos também pode ajudar a organizar os pontos que merecem esclarecimento.
Quando questionar aumentos e cancelamentos?
Quem suspeita de plano de saúde falso coletivo pode pedir explicações formais à operadora sobre a modalidade e os reajustes. Solicite os critérios usados, a memória de cálculo e a metodologia, quando aplicável.
Na discussão de plano de saúde falso coletivo, guarde a resposta recebida e registre protocolos. O beneficiário também pode apresentar reclamação administrativa à ANS, observando os canais e procedimentos disponíveis.
A reclamação à agência não substitui a avaliação jurídica nem garante revisão contratual. Se a preocupação envolver cancelamento, leia as condições e as comunicações recebidas. Uma orientação sobre cancelamento do plano pode ajudar a identificar documentos úteis.
Não interrompa pagamentos por conta própria. A inadimplência pode trazer consequências contratuais e enfraquecer a situação do beneficiário.
O que a Justiça analisa nesses casos?
Em ação sobre plano de saúde falso coletivo, a Justiça pode avaliar a contratação concreta, os vínculos, as cláusulas e a transparência dos reajustes. A decisão depende das provas e das regras aplicáveis.
Um processo de plano de saúde falso coletivo não segue resultado único. Juízes podem chegar a conclusões diferentes conforme o contrato, o histórico de reajustes e os documentos apresentados.
Falar em plano de saúde falso coletivo não garante que a Justiça reconheça natureza individual ou familiar. Uma decisão isolada também não representa entendimento uniforme. A consulta oficial de jurisprudência do TJSP permite pesquisar decisões, mas cada caso exige leitura própria.
O artigo 20 da Lei nº 9.656/1998 trata do envio periódico de informações pelas operadoras à ANS. Ele não estabelece diretamente um teto anual para reajustes coletivos. Consulte o texto atualizado da Lei nº 9.656/1998 para verificar seu conteúdo.
Revisão contratual e possível restituição
Num caso de plano de saúde falso coletivo, a parte pode pedir revisão de reajustes, conforme os fatos e fundamentos jurídicos. Também pode solicitar o reconhecimento da natureza individual ou familiar do contrato.
Se o juiz reconhecer que o plano de saúde falso coletivo deve receber outro enquadramento, poderá avaliar os efeitos sobre os aumentos cobrados. O teto dos planos individuais não se aplica automaticamente antes desse reconhecimento.
A restituição ligada a plano de saúde falso coletivo depende de provas, período discutido, regras aplicáveis e decisão judicial. O valor, o alcance e até a possibilidade de devolução variam conforme cada processo.
Quais documentos reunir para avaliar o contrato?
Para investigar plano de saúde falso coletivo, reúna documentos que mostrem como a contratação ocorreu e como os aumentos evoluíram. A documentação do plano de saúde falso coletivo deve permitir conferir vínculos, valores e comunicações.
- Contrato completo, proposta de adesão e materiais entregues na contratação.
- Boletos, comprovantes de pagamento e histórico das mensalidades.
- Comunicados de reajuste, respostas da operadora e números de protocolo.
- Cartão do CNPJ e documentos empresariais pertinentes.
- Comprovantes dos vínculos entre a empresa e cada beneficiário.
- Registros de reclamações administrativas e respectivas respostas.
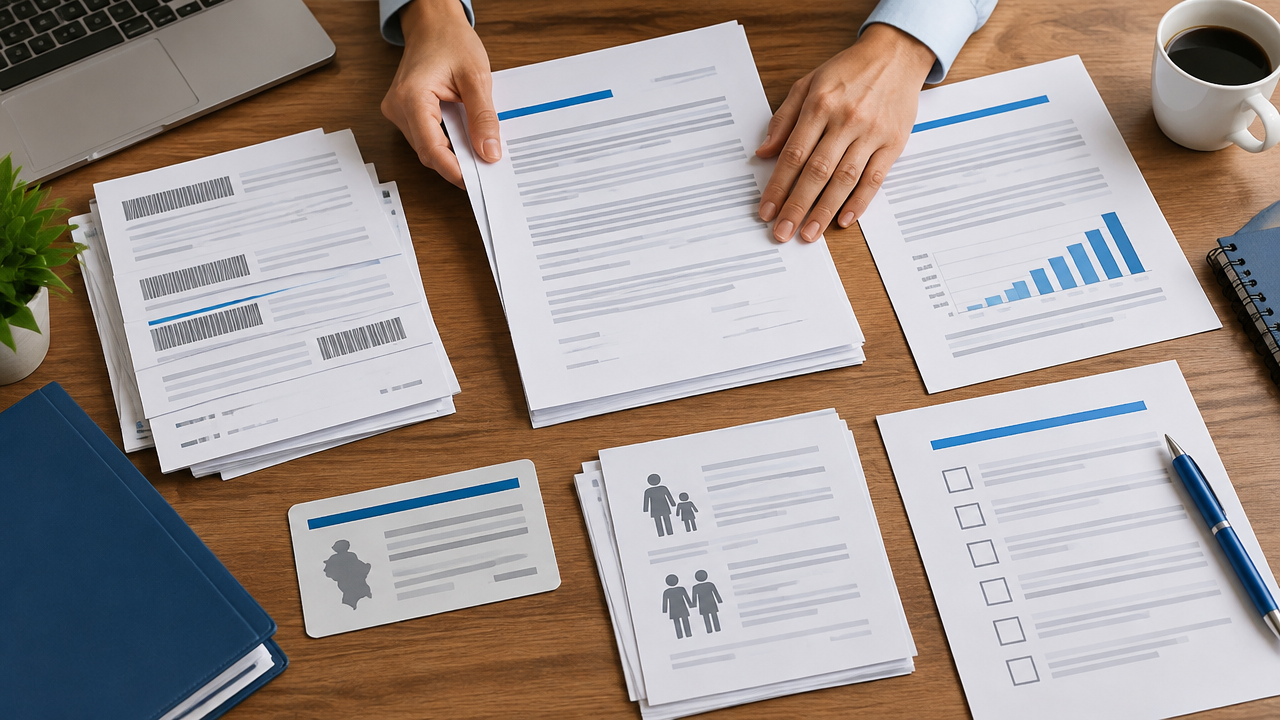
Organize os arquivos por data e mantenha cópias legíveis. Não envie dados pessoais em canais públicos; compartilhe documentos apenas por meios seguros.
Quando procurar um advogado especializado?
Avaliar um plano de saúde falso coletivo com apoio jurídico pode ser útil quando a operadora não explica os aumentos ou surgem dúvidas sobre a elegibilidade. A análise também pode esclarecer riscos antes de qualquer medida judicial.
No caso de plano de saúde falso coletivo, um profissional pode examinar contrato, reajustes, documentos societários e vínculos familiares. A análise individual ajuda a identificar pedidos possíveis, limitações e provas que ainda faltam.
Uma consulta sobre plano de saúde falso coletivo não representa promessa de redução ou restituição. A Dias Ribeiro Sociedade Individual de Advocacia atua em questões de direito da saúde e pode avaliar documentos conforme as particularidades de cada situação. Conheça o atendimento jurídico especializado do escritório.
Se os aumentos pesam no orçamento familiar, organize os documentos e solicite esclarecimentos à operadora. Depois, considere uma avaliação individualizada do contrato antes de decidir os próximos passos.
Perguntas frequentes
O que significa plano de saúde falso coletivo?
Plano de saúde falso coletivo é expressão usada para questionar contratos empresariais que atendem, na prática, um grupo familiar. A expressão não cria uma categoria automática nem comprova irregularidade. A avaliação depende do contrato, dos vínculos e da forma de contratação.
Ter somente familiares como beneficiários torna o contrato irregular?
Não. A composição familiar, isoladamente, não torna irregular um contrato coletivo empresarial. A análise considera a elegibilidade do CNPJ, a relação da empresa com os beneficiários, os documentos apresentados e as circunstâncias da adesão. Um grupo pequeno pode contratar regularmente; sinais conjuntos podem justificar investigação jurídica.
Como funciona o reajuste anual de contratos coletivos com menos de 30 beneficiários?
Nos contratos coletivos com menos de 30 beneficiários, a operadora normalmente reúne contratos no agrupamento e aplica um índice comum, observadas as exceções regulatórias. A pessoa contratante pode pedir a metodologia e a memória de cálculo. O reajuste etário segue lógica própria e não se confunde com o anual.
O teto de reajuste dos planos individuais vale automaticamente para contratos coletivos?
Não. O teto anual divulgado pela ANS para planos individuais ou familiares não migra automaticamente para contratos coletivos. O consumidor pode discutir abusividade, falta de transparência ou enquadramento contratual. Se a Justiça reconhecer natureza individual ou familiar, poderá avaliar consequências, sem garantir determinado índice ou restituição.
Quais documentos devo reunir para avaliar meu contrato?
Reúna contrato, proposta de adesão, boletos, comunicados de reajuste e respostas da operadora. Inclua documentos da empresa e comprovantes dos vínculos entre beneficiários. Esses registros ajudam a identificar a modalidade contratada, os índices aplicados e as justificativas apresentadas, mas não garantem, por si só, um resultado judicial.
